В иностранной валюте или отечественной? Как бизнес использует сомы, сумы, тенге
Евразийский банк развития представил бриф "Как многосторонние банки развития (МБР) финансируют страны евразийского региона в национальных валютах: структура, драйверы, возможности". Выводы оказались интересными.
Доля проектов в нацвалютах (LCY) стремительно растет, а география таких проектов в регионе расширяется. Лидирует Казахстан, но его доля на рынке сократилась в 2 раза за последние годы.
Что изменилось в регионе за 10 лет?
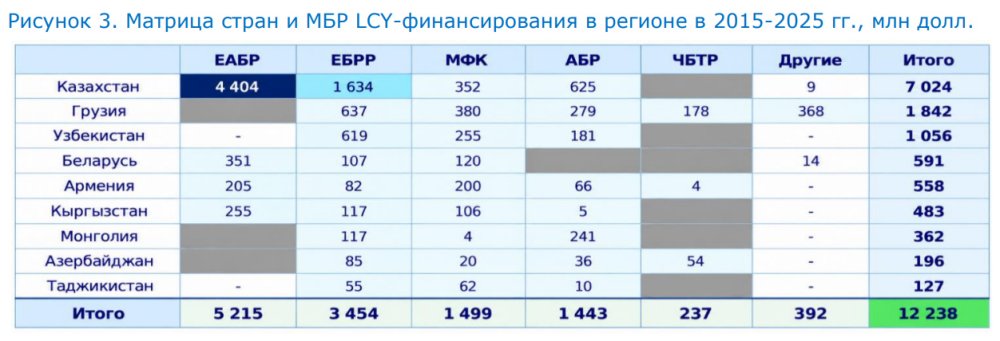
В евразийском регионе финансирование в национальных валютах (LCY) динамично растет. Доля таких проектов в общем портфеле операций многосторонних банков развития увеличилась с 11% в 2015 году до 30% в 2025-м. Ежегодные объемы выросли почти в 6 раз – с $0,4 млрд до $2,3 млрд (национальные валюты в долларовом эквиваленте). География финансирования в нацвалютах также заметно расширилась за 10 лет. Казахстан сохраняет первое место по объему одобренного для страны финансирования. Годовой объем вырос в 2,7 раза и в 2025 году превысил $750 млн в эквиваленте.
При этом доля Казахстана в региональном объеме сократилась с 62% до 33% вследствие более быстрого роста финансирования в других странах, прежде всего в Грузии, Узбекистане и Кыргызстане. Их совокупная доля увеличилась с 11% в 2015 году до 51% в 2025-м.
Грузия является одним из крупнейших рынков финансирования международных банков развития в национальной валюте. В 2025 году ее доля составила 24%, что обеспечило стране второе место после Казахстана. Узбекистан также быстро наращивает свою долю. Этому способствовали либерализация финансового рынка с 2017 года и последующий рост притока инвестиций со стороны международных инвесторов.
Основные инвесторы в регионе – Европейский банк реконструкции и развития (ЕБРР), Евразийский банк развития (ЕАБР) и Международная финансовая корпорация (МФК). На них приходится 85% всего финансирования в нацвалютах в регионе.
ЕБРР остается одним из крупнейших участников LCY-финансирования в регионе. За последние 10 лет его доля сократилась с 84% до 31% на фоне роста активности других многосторонних банков развития. Но годовой объем операций в национальных валютах удвоился и превысил $700 млн.
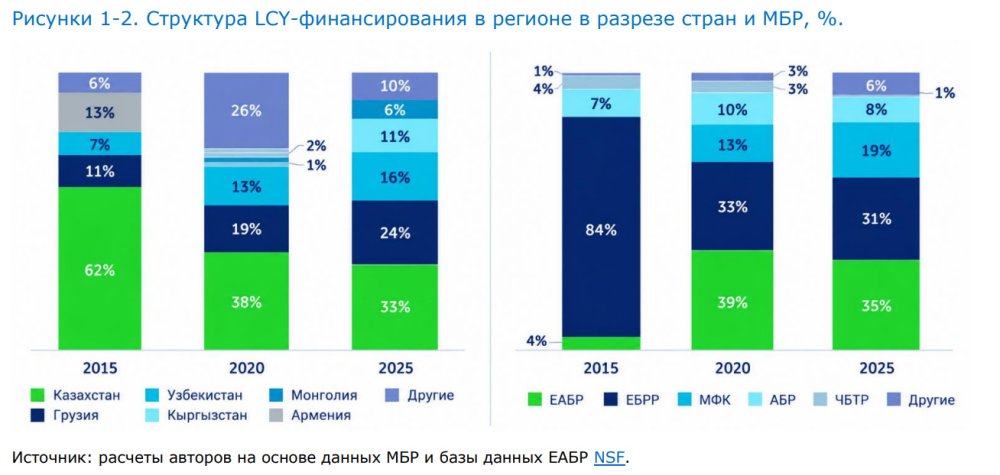
За последние 10 лет ЕАБР обеспечил крупнейший среди многосторонних банков развития объем финансирования в национальных валютах – более $5 млрд в эквиваленте. Доля ЕАБР существенно выросла – с 4% до 35%. Банк проводит активную работу на рынках государств-участников по привлечению долгосрочного фондирования.
МФК активно наращивает объемы финансирования в регионе в местных валютах. Доля банка выросла с нуля до 19%. Существенную роль сыграл механизм Local Currency Facility, запущенный в 2017 году. Он обеспечивает долгосрочное финансирование в национальных валютах в странах со слабыми рынками капитала и ограниченными возможностями валютного хеджирования. В частности, при поддержке этой программы в 2025 году МФК инвестировала в сомах в эквиваленте $15 млн в облигации Кыргызского инвестиционно-кредитного банка (KICB) для финансирования малого бизнеса, жилищных микрозаймов и экологических проектов.
Экономисты отмечают, что в целом количество многосторонних банков развития, работающих с национальными валютами в регионе, значительно увеличилось. Например, Азиатский банк развития (АБР) увеличил свою долю в регионе до 8%. Черноморский банк торговли и развития (ЧБТР) активно финансирует страны Южного Кавказа. Европейский инвестиционный банк (ЕИБ) финансирует в национальных валютах местные банки. Азиатский банк инфраструктурных инвестиций (АБИИ) в своей стратегии до 2030 года предусматривает расширение финансирования в национальных валютах, прежде всего для инфраструктурных проектов с выручкой в местной валюте, а также содействие развитию внутренних рынков капитала.
Данные показывают, что на сегодня в евразийском регионе основной объем финансирования в национальных валютах приходится на финансовый сектор. За период с 2025-го по первое полугодие 2026 года в него было направлено $2,0 млрд в эквиваленте, или 54% от всех инвестиций в национальных валютах. В финансовом секторе ключевую роль играют кредитование местных банков для дальнейшего кредитования малого и среднего бизнеса (онлендинг). Объемы этого типа финансирования с 2020 по 2025 год увеличились в 2 раза.
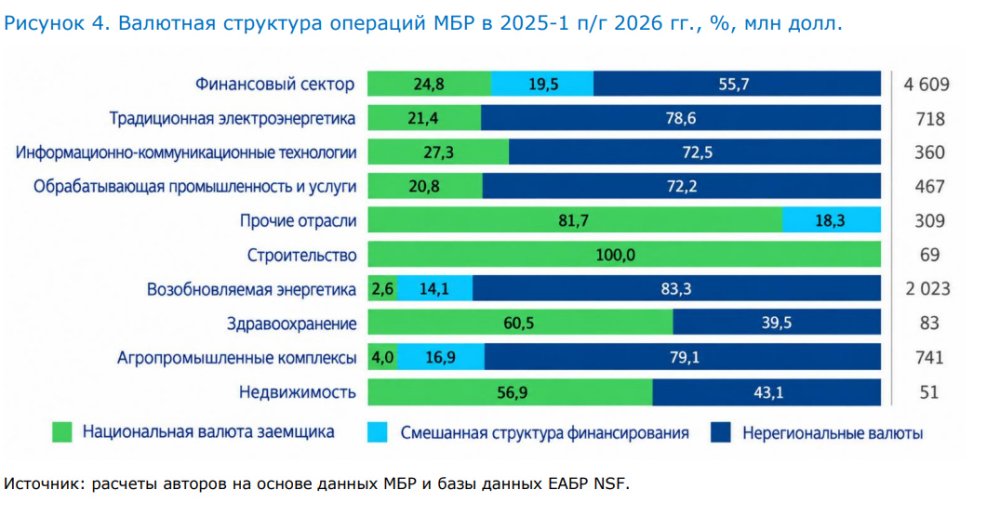
LCY-финансирование особенно востребовано в секторах с высокой долей затрат в национальной валюте. Сравнительно большую роль оно играет в традиционной энергетике, обрабатывающей промышленности и строительстве, где значительная часть капитальных и операционных затрат формируется внутри страны. Напротив, в секторе ВИЭ, несмотря на значительные объемы инвестиций многосторонних банков развития, доля финансирования в национальных валютах остается одной из самых низких. Это может быть связано с высокой долей импортного оборудования и, соответственно, потребностью проектов в валютном финансировании.
Почему нацвалюты важны для заемщиков?
Эксперты уверены, что этот сегмент особо актуален для стран с развивающейся экономикой. К тому же он более выгоден для тех, кто получает средства. Тут работает простая схема: в какой валюте зарабатываем, в такой получаем заем и платим. Сейчас же чаще всего действует схема, когда доходы многих проектов формируются в национальной валюте, тогда как значительная часть долгосрочного финансирования предоставляется в твердой валюте.
Для заемщика главное преимущество LCY-кредитов – снижение валютного риска за счет соответствия валюты выручки и обязательств.
Это делает денежные потоки проекта более предсказуемыми. Есть и второй момент - валютные риски. Это значит, что при росте курса иностранной валюты заемщику приходится платить больше. Если же заем в нацвалюте, то это снижает риск резкого роста долговой нагрузки при девальвации.
Помимо того, более низкий валютный риск повышает устойчивость проектов и заемщиков. Это особенно важно для малого и среднего бизнеса, долгосрочных инфраструктурных проектов и государственных организаций, которые не имеют валютной выручки и чувствительны к колебаниям валютных курсов.
Если выгоды очевидны, почему тогда кредиты в иностранной валюте по-прежнему преобладают? Тут работает сразу несколько факторов. Первый - макроэкономические риски. Финансирование в национальных валютах не всегда означает более дешевый долг.
"Одно из основных ограничений – стоимость ресурсов. Высокая инфляция и процентные ставки могут сделать LCY-кредит существенно дороже валютного финансирования. Еще одна причина неразвитости LCY-финансирования - слабая развитость внутренних финансовых рынков. Основные барьеры - короткие сроки, низкая ликвидность, высокая стоимость, недостаточная межбанковская ликвидность и т. д. Дефицит долгосрочного фондирования в нацвалютах ограничивает размер и срок сделок", - отмечают в Евразийском банке развития.
Конечно, нужно помнить и о том, что свою роль, причем немаловажную, играет консервативность политик многосторонних банков развития. Бизнес-модели исторически ориентированы на привлечение средств и кредитование в твердых валютах. Балансы и казначейские процессы в значительной степени выстроены вокруг такой модели.
Как сделать, чтобы больше проектов финансировались в нацвалютах
В Евразийском банке развития отмечают, что сегодня мировой тренд смещается от отдельных сделок в валютах стран-заемщиков к созданию полноценной инфраструктуры. Но расширение финансирования в национальных валютах требует изменений как внутри самих международных банков развития, так и на финансовых рынках стран-заемщиков.
В перспективе финансирование проектов в нацвалютах целесообразно рассматривать как часть бизнес-модели банков, считают эксперты ЕАБР.
Экономисты назвали несколько моментов, которые могли бы сделать так, чтобы все больше проектов финансировались в национальных валютах стран евразийского региона:
- Расширение выпусков облигаций в национальных валютах
Регулярные выпуски облигаций МБР в национальных валютах возможны на наиболее развитых рынках. Однако рынки капитала развивающихся стран часто остаются недостаточно развитыми. Одно из решений - offshore облигации. Например, АБР выпускает облигации двух типов: onshore - непосредственно на внутреннем рынке страны; offshore - за пределами страны в формате облигаций, привязанных к национальной валюте.
- Поддержка развития внутренних рынков
МБР целесообразно активнее содействовать развитию национальной финансовой инфраструктуры:
- поддерживать национальные биржи в рамках программ технического содействия;
- участвовать в развитии рынков облигаций и производных инструментов;
- повышать ликвидность валютного рынка. МБР могут выполнять функцию маркетмейкера по валютным парам валют стран региона.
- Использование механизмов снижения валютного риска
МБР могут расширять LCY-финансирование за счет валютных и кросс-валютных свопов, механизмов обмена ликвидностью между банками, специализированных институтов хеджирования. Например, TCX (The Currency Exchange Fund) принимает валютный риск на свой баланс, обеспечивая долгосрочное хеджирование в валютах развивающихся стран, где рынки таких инструментов отсутствуют или недостаточно развиты. Теоретически можно рассмотреть государственный механизм разделения валютного риска, который мог бы частично компенсировать заемщику потери при существенном ослаблении национальной валюты через налоговые льготы, отсрочки платежей или иные фискальные инструменты.
- Интеграция LCY-финансирования в стандартный процесс подготовки проектов
Для проектов с выручкой преимущественно в национальной валюте LCY-финансирование можно рассматривать как базовый вариант наряду с финансированием в твердых валютах. Сравнение стоимости, валютного риска и результатов стресс-тестирования целесообразно проводить на ранней стадии сделки.
- Активное использование смешанной валютной структуры финансирования
Национальную валюту целесообразно использовать для покрытия заработной платы, строительных работ, локальных закупок и других расходов внутри страны, а твердую валюту – для импортного оборудования и иных валютных затрат. Такая структура позволяет лучше согласовать валюту финансирования с валютой денежных потоков проекта и снизить валютный дисбаланс.
- Мобилизация частных инвесторов для LCY-инвестиций
Такая стратегия предусматривает возможность объединения LCY-кредитов МБР в инвестиционные пулы для институциональных инвесторов через B-loans, фонды, секьюритизацию и другие механизмы.