Как железная дорога Китай - Кыргызстан - Узбекистан изменит экономику ЦА. Мнение
Маркус Фридрих Шнайдер, независимый эксперт, аналитик по экономике стран Центральной Азии, поделился с редакцией Kaktus.media своим мнением о строительстве железной дороги Китай - Кыргызстан - Узбекистан. В частности, о том, как этот проект изменит экономику стран Центральной Азии и какие сценарии его развития вероятны.
Новая география экономических связей
Центральная Азия вступает в период постепенного изменения своей роли в международной торговле. На протяжении десятилетий экономическое развитие региона во многом определялось его географическим положением, ограниченным доступом к морским портам и зависимостью от транспортных маршрутов, сформировавшимися еще в советский период. Однако расширение торговых связей с Китаем, развитие транскаспийских перевозок и растущий интерес к альтернативным сухопутным коридорам создают предпосылки для пересмотра сложившейся транспортной архитектуры.
Одним из наиболее значимых проектов в этом процессе становится строительство железной дороги Китай - Кыргызстан - Узбекистан (CKU), которая должна обеспечить дополнительное железнодорожное сообщение между западными районами Китая и центральной частью региона. В отличие от существующих маршрутов, значительная часть которых проходит через Казахстан, новая магистраль позволит китайским грузам поступать непосредственно в Кыргызстан и Узбекистан с возможностью дальнейшего продвижения в направлении Туркменистана, Ирана, Турции и других рынков.
Вместе с тем экономическое значение проекта выходит далеко за пределы трех государств, участвующих в его реализации.
Формирование дополнительного транспортного коридора способно изменить распределение транзитных потоков, инвестиционную привлекательность отдельных территорий и условия конкуренции между национальными логистическими системами. Для Кыргызстана это возможность преодолеть многолетние инфраструктурные ограничения, для Узбекистана - укрепить положение регионального торгового центра, тогда как Казахстану предстоит адаптироваться к появлению нового маршрута между Китаем и странами Центральной Азии. Таджикистан и Туркменистан, не являясь непосредственными участниками строительства, также могут получить дополнительные экономические возможности благодаря расширению региональной транспортной связанности.
Особую актуальность проект приобретает в контексте предстоящего Бишкекского инвестиционного форума, запланированного на 25 ноября текущего года. Обсуждение перспектив Центральной Азии до 2030 года создает возможность рассмотреть строительство CKU не только как инфраструктурную инициативу, но и как один из факторов долгосрочной экономической трансформации региона.
Однако принципиальный вопрос заключается в том, станет ли новая железная дорога инструментом расширения региональной торговли и промышленной кооперации или преимущественно перераспределит уже существующие транзитные потоки между государствами Центральной Азии.
От многолетних переговоров к строительству
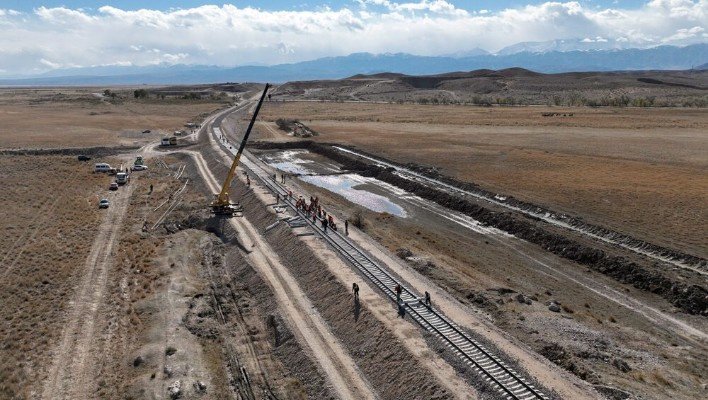
Идея железнодорожного соединения Китая с Узбекистаном через территорию Кыргызстана обсуждалась более двух десятилетий. Основными препятствиями оставались сложность горного рельефа, высокая стоимость строительства, разногласия относительно маршрута и поиск приемлемой модели финансирования. Переломным моментом стало подписание межправительственного соглашения 6 июня 2024 г., после чего 27 декабря того же года состоялась официальная церемония начала строительства.
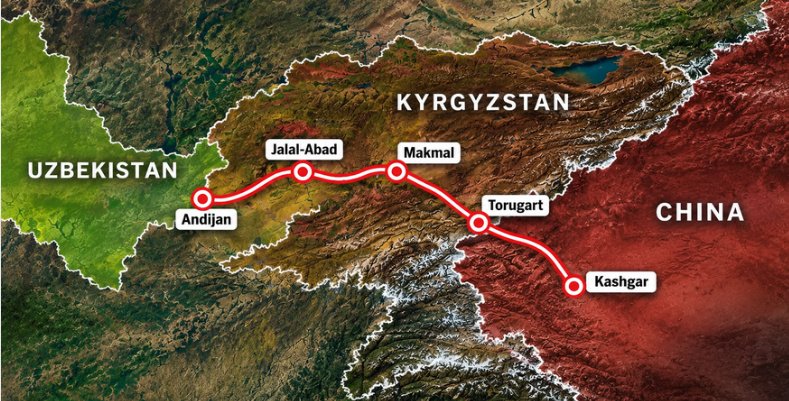
Проект предусматривает создание железнодорожного сообщения от китайского Кашгара через кыргызские Торугарт, Макмал и Манас до узбекского Андижана. Общая протяженность маршрута оценивается приблизительно в 530 километров, из которых около 305 километров приходятся на территорию Кыргызстана. Именно кыргызский участок является наиболее сложным с инженерной точки зрения вследствие необходимости строительства многочисленных тоннелей, мостов и других сооружений в горной местности.
По данным Международного валютного фонда, стоимость проекта оценивается примерно в $4,7 млрд. Для его реализации предусмотрено создание совместной проектной компании с распределением долей между китайской стороной (51%), Кыргызстаном (24,5%) и Узбекистаном (24,5%). Финансовая модель предполагает покрытие половины стоимости за счет акционерного капитала, а оставшейся части - заемных средств китайских финансовых организаций. Такая структура позволяет распределить финансовое участие между государствами, однако одновременно создает долгосрочные обязательства, экономическая оправданность которых будет зависеть от фактической загрузки магистрали.
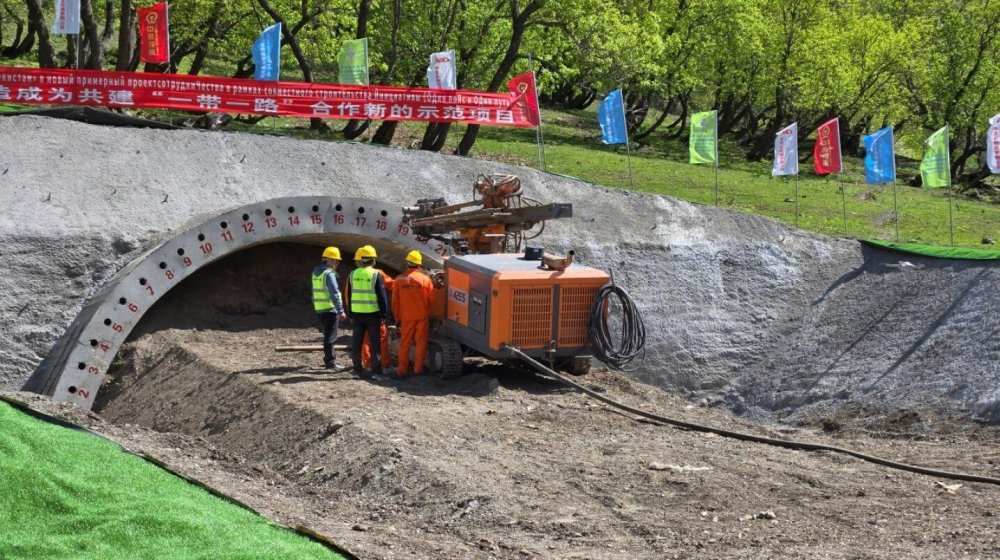
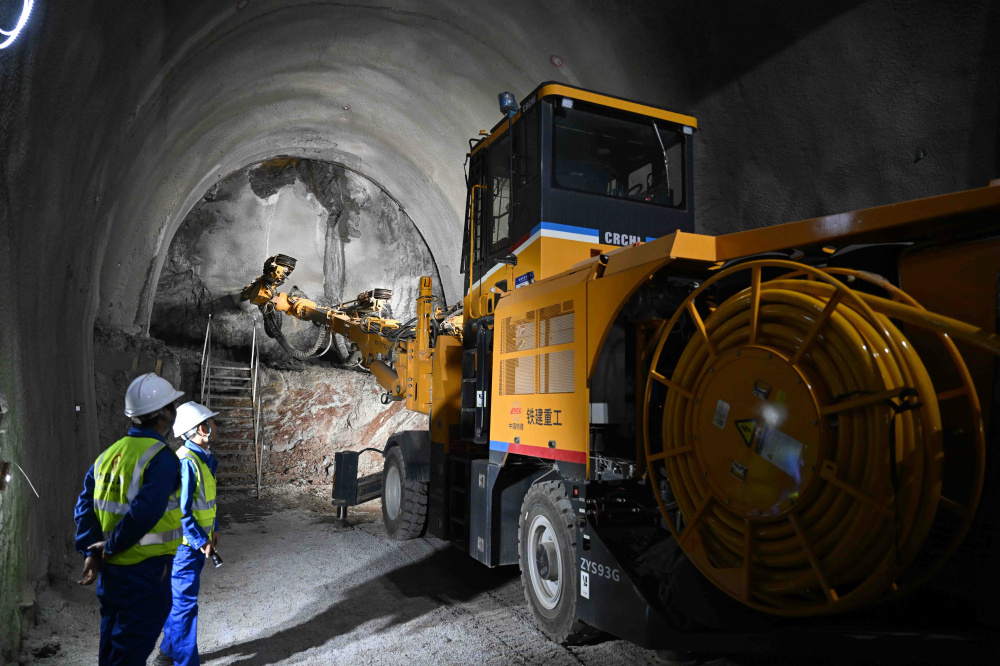
К осени 2026 года проект перешел в активную строительную фазу. Согласно опубликованным 3 ноября данным Eurasianet со ссылкой на "Кыргызские железные дороги" ("Кыргыз темир жолу"), работы велись на 28 из 29 предусмотренных тоннелей и 47 из 50 мостов. К концу 2026 года планируется выполнить около 22% общего объема строительства. Официальный ориентир начала эксплуатации — 2031 год, хотя подрядчики стремятся завершить работы раньше. Следовательно, рассматривать 2030 год как гарантированную дату запуска было бы преждевременно.
Вместе с тем уже на этапе строительства магистраль оказывает влияние на инвестиционные процессы. Потребность в строительных материалах, транспортных услугах, инженерных кадрах и энергетической инфраструктуре формирует дополнительный спрос в экономике Кыргызстана.
Однако гораздо более существенные изменения ожидаются после ввода железной дороги в эксплуатацию, когда транспортные компании получат возможность выбирать между существующими и новыми направлениями доставки грузов.

Экономическая логика нового маршрута
Основное преимущество CKU заключается в создании дополнительного железнодорожного выхода из Китая в Центральную Азию. Сегодня значительная часть железнодорожных грузоперевозок между Китаем и западными рынками проходит через Казахстан, включая пограничные переходы "Достык - Алашанькоу" и "Алтынколь - Хоргос". Эти направления обладают развитой инфраструктурой и сформировавшейся системой международных перевозок, однако не для всех грузов они обеспечивают наиболее короткий маршрут.
Новая железная дорога может изменить ситуацию прежде всего для перевозок, направляющихся из западных районов Китая в Узбекистан, Туркменистан и Иран. Возможность следовать через Кыргызстан позволит сократить географическое расстояние для отдельных торговых направлений, хотя фактическая экономия времени и стоимости будет зависеть от тарифов, скорости обработки грузов и эффективности пограничных процедур.
Особенно важно учитывать, что сокращение расстояния не всегда означает снижение транспортных расходов. Горный характер кыргызского участка предполагает относительно высокие затраты на строительство и содержание инфраструктуры. Кроме того, необходимость перехода между китайской железнодорожной колеей шириной 1 435 мм и распространенной в Центральной Азии колеей 1 520 мм создает дополнительные технологические операции. Поэтому конкурентоспособность CKU будет определяться совокупными затратами на перевозку, а не только протяженностью маршрута.
В экономическом отношении новая магистраль способна выполнять две взаимосвязанные функции. Первая заключается в перераспределении существующих грузопотоков между транспортными коридорами. Вторая - в создании дополнительного спроса на перевозки благодаря снижению логистических барьеров и расширению торговых возможностей.
Именно вторая функция имеет принципиальное значение для долгосрочного развития Центральной Азии.
Если железная дорога лишь перенаправит часть китайского экспорта с казахстанских маршрутов на кыргызско-узбекское направление, совокупный экономический эффект для региона может оказаться ограниченным. Однако если новая инфраструктура обеспечит развитие производственных предприятий, экспортных отраслей и трансграничной торговли, ее значение будет существенно шире обычного транзитного проекта.
Кроме того, развитие CKU происходит на фоне укрепления экономического присутствия Китая в Центральной Азии. По данным The Times of Central Asia, опубликованным 3 ноября 2026 г., торгово-инвестиционное сотрудничество Китая с Узбекистаном охватывает промышленность, энергетику и инфраструктуру, тогда как Соединенные Штаты также стремятся расширить участие в технологических и сырьевых проектах. В этих условиях железнодорожная инфраструктура становится не только средством перевозки товаров, но и фактором инвестиционной конкуренции.
Кыргызстан и Узбекистан: основные получатели прямых преимуществ
Наиболее заметные структурные изменения строительство CKU способно вызвать в экономиках Кыргызстана и Узбекистана. При этом интересы двух государств различаются, несмотря на их совместное участие в проекте.
Для Кыргызстана железная дорога представляет возможность преодолеть один из главных инфраструктурных недостатков национальной экономики - отсутствие полноценной железнодорожной связи между северными и южными районами страны, а также ограниченную интеграцию в международные транспортные сети.
Географическое положение, ранее повышавшее стоимость внешней торговли, потенциально может превратиться в источник транзитных доходов.
Однако финансовая модель проекта требует особого внимания. Инвестиции объемом $4,7 млрд сопоставимы со значительной долей годового объема кыргызской экономики, что делает экономическую эффективность магистрали важным вопросом не только для транспортной отрасли, но и для государственной финансовой политики. МВФ уже учитывал участие Кыргызстана в проекте среди факторов, влияющих на среднесрочные потребности государственного финансирования.
В этих условиях Бишкеку необходимо обеспечить максимальное участие национальных предприятий в строительстве и последующей эксплуатации железной дороги. Развитие логистических терминалов, складских комплексов, ремонтных предприятий и производственных площадок вдоль маршрута позволит увеличить внутреннюю добавленную стоимость. В противном случае Кыргызстан рискует получить дорогостоящую транзитную инфраструктуру, значительная часть экономического эффекта которой будет формироваться за пределами страны.
Узбекистан, напротив, располагает более развитой промышленной базой и существующей железнодорожной сетью, что создает дополнительные предпосылки для использования новой магистрали. Прямое сообщение с Китаем через Кыргызстан может укрепить роль Ферганской долины как промышленного и логистического центра, обеспечивающего связь между восточными районами Центральной Азии и внешними рынками.
Особое значение проект приобретает для текстильной, химической, пищевой и машиностроительной промышленности Узбекистана. Снижение транспортных издержек при благоприятных условиях способно повысить конкурентоспособность экспортной продукции и упростить импорт оборудования и производственных компонентов.
Вместе с тем расширение транспортных возможностей может стимулировать рост китайского импорта, усиливая конкуренцию для местных производителей. Поэтому Ташкенту важно использовать новую железную дорогу не только для увеличения товарооборота, но и для привлечения инвестиций в перерабатывающую промышленность и совместные производственные предприятия.
Дополнительные перспективы связаны с возможным сопряжением CKU с южными транспортными направлениями, включая маршруты через Туркменистан и Иран, а в более отдаленной перспективе — с проектируемыми железнодорожными соединениями через Афганистан. Однако подобные инициативы требуют самостоятельных инвестиций и международных соглашений, поэтому их экономический эффект пока следует рассматривать как потенциальный.
Таким образом, Кыргызстан и Узбекистан могут стать непосредственными получателями преимуществ от CKU, но характер этих преимуществ будет различаться. Для Бишкека приоритетом станет монетизация транзитного положения, тогда как для Ташкента — интеграция нового маршрута в существующую промышленную и внешнеторговую систему.

Казахстан, Таджикистан и Туркменистан: перераспределение возможностей
Для остальных государств Центральной Азии последствия строительства CKU будут преимущественно косвенными, однако их значение не следует недооценивать.
Казахстан, обладающий наиболее развитой в регионе международной железнодорожной инфраструктурой, потенциально столкнется с усилением конкуренции за грузопотоки из Китая. В первую очередь это касается перевозок, направляющихся в Узбекистан и далее на юг, для которых новый маршрут может предложить более короткую географическую траекторию.
Однако конкурентные преимущества Казахстана не ограничиваются расстоянием. Существующие железнодорожные переходы, крупные логистические центры, доступ к российской транспортной сети и каспийским портам позволяют стране обслуживать несколько различных направлений международной торговли.
Кроме того, развитие Транскаспийского международного транспортного маршрута обеспечивает Казахстану доступ к рынкам Южного Кавказа, Турции и Европы через Каспийское море. Это означает, что CKU и Средний коридор будут конкурировать лишь за часть потенциальных грузопотоков, одновременно выполняя различные транспортные функции.
Важным свидетельством возможностей сотрудничества является развитие казахстанскими компаниями логистических проектов на территории Узбекистана. Как сообщало Eurasianet в начале ноября 2026 года, казахстанская PTC Holding заключила соглашение с китайской International Freight Trains о расширении трансграничных перевозок, а китайская сторона проявила интерес к логистическому центру Silkway Central Asia в Узбекистане. Подобные инициативы показывают, что усиление транспортной конкуренции не исключает совместного участия компаний разных стран в обслуживании новых маршрутов.
Следовательно, для Казахстана рациональная экономическая стратегия заключается не в противодействии появлению альтернативных коридоров, а в повышении эффективности собственной инфраструктуры и расширении участия в региональных логистических цепочках.
Таджикистан может получить преимущества благодаря улучшению транспортной доступности соседних государств. Несмотря на отсутствие прямого участия в CKU, страна потенциально сможет использовать новые логистические узлы Кыргызстана и Узбекистана для расширения торговли с Китаем.
Однако масштабы такого эффекта будут зависеть от состояния автомобильных дорог, пограничной инфраструктуры и транспортных связей с Ферганской долиной. Без соответствующих инвестиций Таджикистан рискует остаться периферийным участником формирующейся транспортной системы.
В то же время развитие региональной торговли создает возможности для экспорта таджикской сельскохозяйственной продукции, текстиля и отдельных видов промышленного сырья. Для Душанбе ключевой задачей становится не строительство параллельной железнодорожной инфраструктуры любой ценой, а повышение доступности существующих транспортных коридоров.
Туркменистан занимает иное положение. Благодаря железнодорожным связям с Узбекистаном и Ираном страна потенциально способна стать одним из важнейших звеньев дальнейшего продвижения грузов из Китая в направлении Ближнего Востока.
В этом случае увеличение транзитных перевозок может создать дополнительный спрос на железнодорожные услуги, логистические терминалы и сопутствующую инфраструктуру. Кроме того, наличие международного морского порта Туркменбаши позволяет рассматривать возможность сопряжения нового сухопутного маршрута с каспийскими перевозками.
Однако реализация подобных преимуществ будет зависеть от прозрачности тарифной политики, эффективности пограничных процедур и внешнеэкономических ограничений, связанных с использованием иранского направления.
Таким образом, Казахстан, Таджикистан и Туркменистан окажутся в разных условиях адаптации к новой транспортной системе. Казахстану предстоит укреплять конкурентоспособность действующих маршрутов, Таджикистану - улучшать доступ к региональным транспортным узлам, а Туркменистану - использовать возможности расширения южного транзита.
Региональная интеграция или конкуренция транспортных коридоров
Экономический эффект CKU во многом будет зависеть от того, смогут ли государства Центральной Азии согласовать развитие национальных транспортных систем.
На первый взгляд появление дополнительной железнодорожной магистрали неизбежно усиливает конкуренцию. Казахстан заинтересован в сохранении грузопотоков через действующие переходы с Китаем, Кыргызстан рассчитывает на новые транзитные доходы, Узбекистан стремится укрепить положение регионального логистического центра, а Туркменистан заинтересован в развитии южных направлений.
Однако подобная конкуренция необязательно противоречит региональной интеграции. Напротив, наличие нескольких транспортных маршрутов способно повысить устойчивость торговых связей и снизить зависимость экспортеров от отдельных пограничных переходов.
Основная проблема заключается в том, что физическое наличие железнодорожной инфраструктуры не гарантирует эффективного международного сообщения. Несогласованные тарифы, длительные таможенные процедуры, ограничения пропускной способности и недостаточная цифровизация могут свести к минимуму преимущества даже относительно коротких маршрутов.
Поэтому экономическая интеграция Центральной Азии требует согласования транспортных стандартов, развития электронного документооборота, повышения прозрачности тарифов и создания условий для беспрепятственного движения транзитных грузов.
Важным направлением также становится формирование совместных промышленных и логистических проектов. Если новые железнодорожные линии будут использоваться исключительно для перевозки китайских товаров в западном направлении, страны региона сохранят преимущественно транзитную специализацию. Однако развитие перерабатывающих предприятий, распределительных центров и производственной кооперации позволит увеличить долю региональной добавленной стоимости.
При этом необходимо учитывать различия экономических моделей пяти государств. Казахстан располагает значительными сырьевыми ресурсами и развитой транспортной инфраструктурой, Узбекистан - крупным внутренним рынком и промышленной базой, Кыргызстан - перспективным транзитным положением, Таджикистан - возможностями развития отдельных экспортных отраслей, а Туркменистан - транспортными связями с Ираном и каспийским направлением.
Согласованное использование этих преимуществ потенциально способно обеспечить больший экономический результат, чем конкуренция за ограниченный объем транзитных доходов.
Ограничения проекта и перспективы до 2030 года
Несмотря на стратегическое значение CKU, ее долгосрочные экономические результаты пока остаются неопределенными.
Главный риск связан с высокой стоимостью строительства и необходимостью обеспечить достаточную загрузку магистрали после ввода в эксплуатацию. Сложный горный рельеф Кыргызстана предполагает значительные расходы на инженерные сооружения, а также последующее содержание железнодорожной инфраструктуры.
Не менее важным фактором станет коммерческая конкурентоспособность маршрута. Международные грузоотправители будут учитывать не только расстояние, но и стоимость перевозки, сроки доставки, надежность инфраструктуры, доступность контейнерных сервисов и условия пересечения границ.
Кроме того, развитие железной дороги происходит в условиях изменения международной торговой политики. Санкционные ограничения, нестабильность отдельных транспортных направлений и конкуренция крупных экономических партнеров могут влиять на структуру грузопотоков.
В этих условиях можно выделить три возможных сценария развития проекта.
Базовый сценарий предполагает завершение строительства в установленные сроки с последующим постепенным увеличением грузоперевозок. В этом случае CKU станет дополнительным маршрутом международной торговли, а ее экономическое влияние будет возрастать по мере развития терминалов и сопутствующей инфраструктуры.
Более благоприятный сценарий связан с формированием вокруг магистрали новых производственных и логистических кластеров. Расширение экспорта, развитие совместных предприятий и согласование региональной транспортной политики способны превратить железную дорогу в инструмент более глубокой экономической интеграции Центральной Азии.
Наконец неблагоприятный сценарий предусматривает увеличение стоимости строительства, задержки ввода в эксплуатацию либо недостаточную коммерческую загрузку. В таком случае экономическая отдача проекта может оказаться ниже первоначальных ожиданий, а финансовая нагрузка на участников - выше.
При этом 2030 год следует рассматривать прежде всего как рубеж оценки промежуточных результатов строительства и подготовки транспортной инфраструктуры. С учетом опубликованного в ноябре 2026 года официального ориентира запуска в 2031 году основной эксплуатационный эффект магистрали ожидается уже после завершения текущего десятилетия.
Заключение
Железная дорога Китай - Кыргызстан - Узбекистан способна стать одним из наиболее значимых инфраструктурных проектов Центральной Азии за последние десятилетия. Ее реализация создает предпосылки для изменения транспортной географии региона, расширения торговли с Китаем и формирования дополнительных направлений международных грузоперевозок.
Однако влияние новой магистрали на экономики пяти центральноазиатских государств будет неодинаковым. Кыргызстан и Узбекистан получат непосредственные преимущества благодаря появлению новой железнодорожной связи, Казахстан столкнется с усилением конкуренции между транспортными коридорами, а Таджикистан и Туркменистан смогут воспользоваться возможностями расширения региональной торговли.
Вместе с тем рассматривать проект исключительно через призму конкуренции национальных транзитных маршрутов было бы экономически недальновидно. Более существенный потенциал заключается в развитии производственной кооперации, привлечении инвестиций и формировании взаимосвязанной транспортной системы Центральной Азии.
Главный вызов для государств региона состоит в необходимости перейти от модели получения доходов преимущественно за счет транзита к модели, при которой транспортная инфраструктура становится основой промышленного развития и расширения внешней торговли.
В конечном счете значение железной дороги Китай - Кыргызстан - Узбекистан будет определяться не количеством километров новых путей и даже не объемами перевозимых грузов, а способностью стран Центральной Азии превратить географическое положение в устойчивое экономическое преимущество.
Если государства региона смогут согласовать транспортную политику и создать условия для развития совместных производственных и логистических проектов, новая магистраль станет не просто альтернативным маршрутом между Китаем и западными рынками, а одним из элементов формирования более интегрированной и конкурентоспособной экономики Центральной Азии.